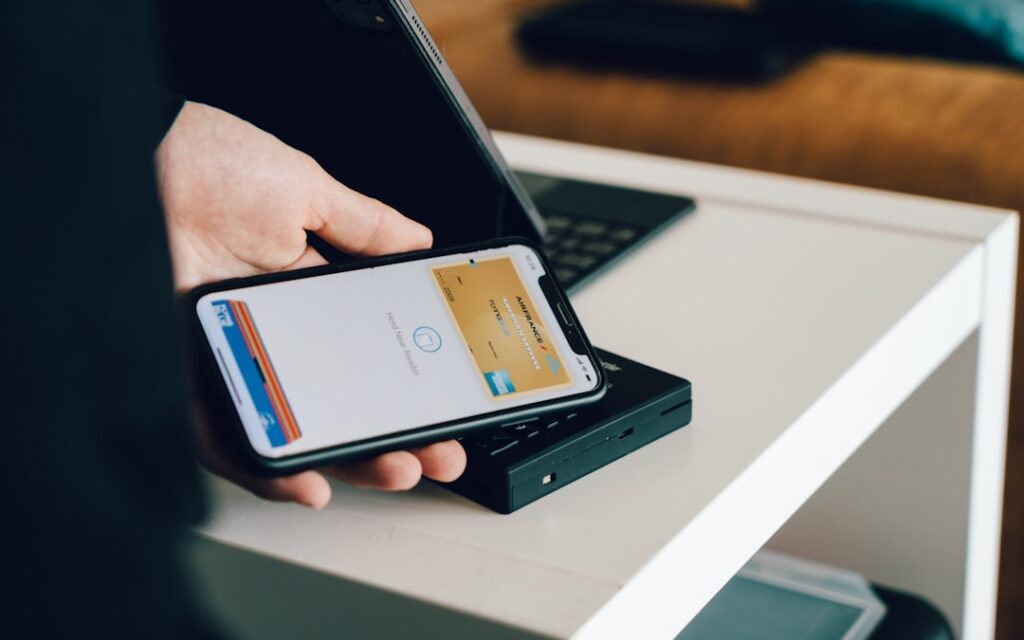
Kilkaset tysięcy, a w szczytowych momentach nawet ponad milion transakcji na sekundę w skali globalnej. Kiedy przykładasz plastikową kartę lub smartfon do terminala w osiedlowym sklepie, cały wszechświat cyfrowych zależności zaczyna poruszać się z prędkością światła. Z perspektywy klienta to zaledwie jedno uderzenie serca, krótki trzpień sygnału dźwiękowego i oczekiwanie na zielone światło. Zanim jednak z głośniczka urządzenia dobiegnie nas znajomy sygnał sukcesu, a terminal zacznie wypluwać papierowy pasek potwierdzenia, małe pudełko na ladzie wykonuje tytaniczną pracę detektywa, szyfranta i akrobaty sieciowego.
Zanim jakakolwiek informacja opuści mury sklepu i dotrze do centrali banku, który wydał kartę, sygnał musi przejść przez rygorystyczne sita lokalnego sprzętu. To tak, jakby wysłać list w butelce do innego kraju, ale zanim dopłynie do oceanu, musi on przejść przez system ultradokładnych filtrów celnych znajdujących się jeszcze na brzegu plaży.
Rozmowa mikrofal z plastikiem
W ułamku sekundy, w którym chip NFC w karcie lub telefonie zbliża się na odległość kilku centymetrów do głowicy terminala, dochodzi do indukcji elektromagnetycznej. Terminal nie „czyta” od razu Twojego imienia i nazwiska. W pierwszej kolejności wybudza układ scalony ukryty w plastiku, rzucając w jego stronę wiązkę energii i pytanie: kim jesteś i jakie masz parametry?
Karta odpowiada ciągiem zaszyfrowanych tokenów. W tym mikroskopijnym ułamku czasu terminal nie wie jeszcze, czy na koncie są pieniądze, ani czy karta nie została zastrzeżona wczoraj wieczorem. Urządzenie na ladzie sprawdza lokalnie coś zupełnie innego. Analizuje integralność kryptograficzną samej struktury karty, upewniając się, że ma do czynienia z legalnym emitentem, a nie sprytnie podrobionym kawałkiem plastiku z paskiem z taśmy magnetofonowej. To lokalny egzamin maturalny, który karta musi zdać, zanim w ogóle pomyślimy o łączeniu się z globalną siecią bankową.
Tajemniczy krok agenta i algorytmy lokalne
Gdy dane karty zostaną wstępnie odkodowane, terminal musi zdecydować, dokąd je wysłać. W Polsce rynek płatności bezgotówkowych opiera się na potężnej infrastrukturze agentów rozliczeniowych. Zamiast pytać bezpośrednio każdy z kilkudziesięciu banków komercyjnych z osobna, terminal pakuje zaszyfrowaną paczkę danych i wyrzuca ją w przestrzeń cyfrową przez sieć komórkową lub terminalowy Ethernet.
Co ciekawe, w pewnych specyficznych sytuacjach, na przykład przy transakcjach zbliżeniowych na bardzo małe kwoty, terminal może podjąć decyzję o tzw. autoryzacji offline. Oznacza to, że zanim bank w ogóle dowie się o zakupie bułki czy gazety, wewnętrzny licznik wewnątrz karty uzna, że limit małych płatności nie został przekroczony i pozwala terminalowi wydać zgodę natychmiastowo. Bank dopisze tę transakcję do Twojego rachunku dopiero po kilku godzinach lub dniach, podczas nocnego rozliczenia systemowego.
Bezpieczeństwo ukryte w milisekundach
Większość operacji wymaga jednak pełnej podróży sygnału do centrum rozliczeniowego organizacji płatniczej (takiej jak Visa czy Mastercard). Zanim jednak zapytanie opuści terminal, zostaje ono dodatkowo przepuszczone przez wewnętrzne mechanizmy bezpieczeństwa urządzenia. Każdy terminal posiada wbudowane moduły kryptograficzne, które sprawdzają sumy kontrolne, szyfrują kod PIN jeszcze na poziomie klawiatury fizycznej i zabezpieczają transmisję przed tzw. podsłuchem radiowym.
Kiedy widzisz na wyświetlaczu napis trwa autoryzacja, nie patrzysz na bezczynne ładowanie paska postępu. To moment, w którym cyfrowa paczka danych opuszcza sklep, mija serwery pośredniczące i pędzi światłowodami w stronę centralnych węzłów autoryzacyjnych. Terminal nie wie, co znajduje się w odpowiedzi z banku, ale jest doskonale przygotowany na każdy scenariusz, trzymając w gotowości procedury ewentualnego ponowienia próby, jeśli sieć na chwilę przymknie oko.